受注見積はできているのに、実行予算を作ろうとすると項目を組み替えるところから始まる。内装工事を「一式」で受注し、実際には材料、施工、運搬を別々に手配するような案件では、受注見積をコピーするだけでは原価を管理できません。
この手戻りの原因は、担当者の入力速度よりも、売上を説明する見積と、支出を管理する予算の分け方が違うことにあります。AIを使う場合も、金額を転記する前に「どの仕事の売上に、どの原価が対応するか」を整理する必要があります。この記事では、内装工事の説明用の架空例を通して、その対応の作り方と、AITechの積算支援AIを検討する際の論点を説明します。
この記事でわかること
- 受注見積と原価予算の分け方の違い
- 一つの工事を材料・施工へ結び付ける方法
- 共通費や仮置き金額を混ぜない判断
- AIによる整理と予算確定の役割分担
見積の行と予算の行が一致しない理由
受注見積では、顧客に工事範囲と対価が伝わることが大切です。一方、実行予算では、誰に何を発注し、どの費目にいくら使う見込みなのかを管理します。同じ工事を扱っていても、資料の目的が違うため、一行の細かさも変わります。
例えば受注見積の「床仕上工事」には、仕上材と施工費が含まれていても、材料は商社へ、施工は協力会社へ発注するかもしれません。逆に、一社の協力会社見積が複数の部屋や工種をまとめている場合もあります。見積の一行を予算の一行へ機械的に結び付けると、原価を二重に数えたり、どの売上に対応する費用なのか分からなくなったりします。
もう一つの違いが、価格の性質です。受注金額は売上であり、そのまま原価予算ではありません。受注金額から一定率を引けば予算になる、と一律に決めると、工種ごとの施工条件や外注範囲の違いを隠してしまいます。まず作業範囲を対応させ、そのうえで外注見積や社内単価を使って原価を置く順序が必要です。
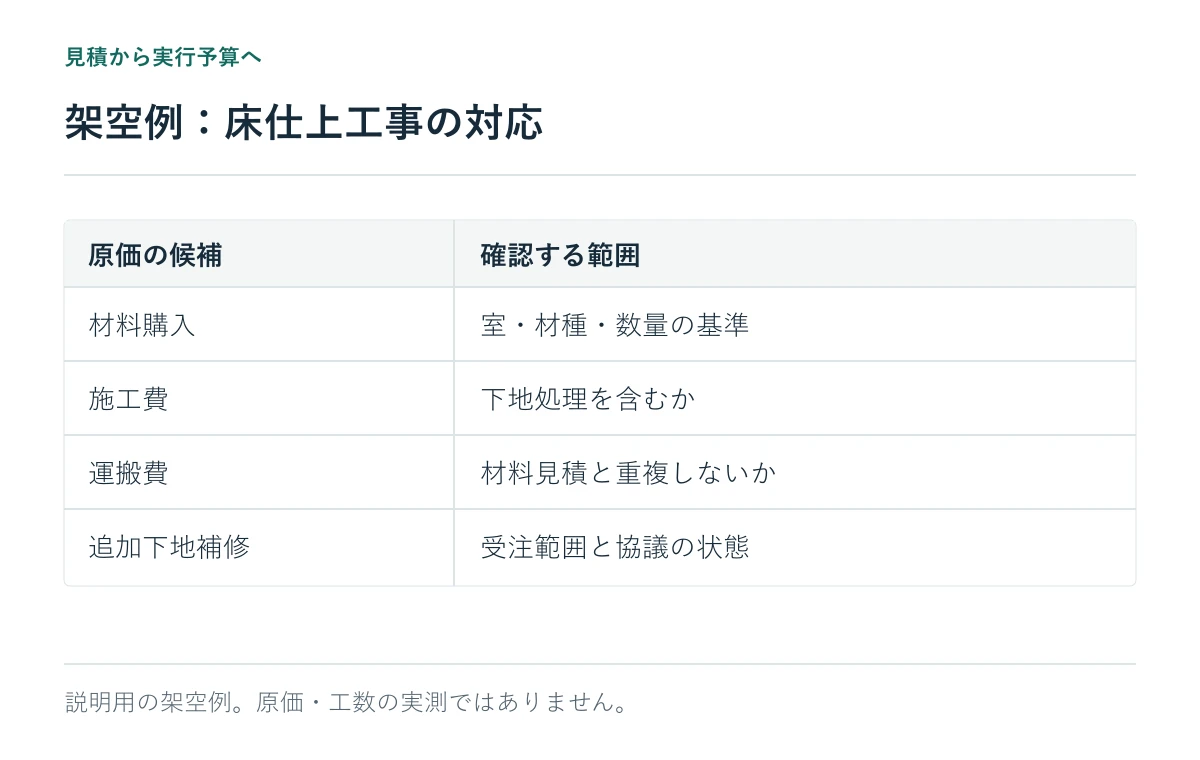
架空例:床仕上工事を材料・施工・運搬へ分ける
説明用に、ある室の床仕上工事を受注し、材料と施工を分離発注する場面を考えます。次の表は予算編成を説明する独自の整理例で、標準歩掛や実案件の原価を示すものではありません。
| 受注側の範囲 | 原価側の候補 | 対応を決めるための根拠 |
|---|---|---|
| A室の床仕上工事 | 仕上材の購入 | 対象の室、材種、数量の基準 |
| A室の床仕上工事 | 床仕上材の施工 | 施工範囲、下地処理を含むか |
| A室の床仕上工事 | 材料の運搬 | 材料見積に運賃が含まれるか |
| 受注範囲への帰属を確認中 | 追加の下地補修 | 現況確認、契約範囲、追加協議の状況 |
ここで先に決めたいのは金額ではなく、範囲です。材料見積に運搬費が含まれているなら、別途の運搬費を同じ範囲で計上しないようにします。下地補修が既契約に含まれるか未確定なら、既契約原価へ無言で混ぜず、判断待ちの項目として残します。
同じ「床」の費用でも、対象室が異なれば別の範囲です。見積の名称が似ているというだけで結び付けず、室名や図面上の範囲まで戻って照合します。仕上の条件整理は積算AIの基礎と検証方法でも扱っていますが、ここでは抽出された数量を、受注範囲と発注範囲へ結び付けるところが中心になります。
確認前の数字と、予算として確定した数字を分ける
協力会社から届いた見積がまだ交渉中なら、その金額は確定発注額ではありません。社内単価を仮置きした費用も、見積取得済みの費用と同じ確度で扱わないことが大切です。予算表に金額だけを並べると、この違いが見えなくなります。
「見積受領済み」「社内単価による仮置き」「範囲協議中」といった状態と根拠資料を一緒に残せば、予算会議で確認すべき箇所が分かります。これは欄を増やすための作業ではなく、未確定部分を担当者の記憶から切り離すための整理です。
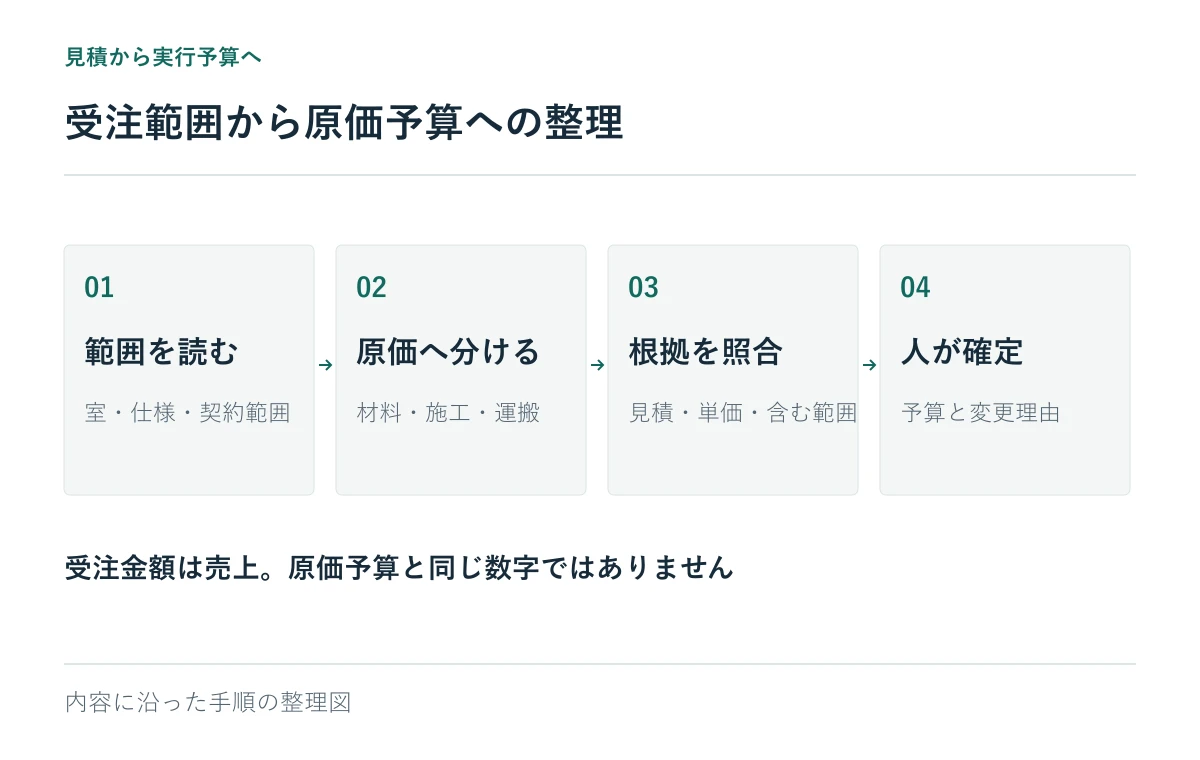
AIに任せる前に、対応表の骨格を作る
資料の組合せを整理するには、受注見積の行番号、予算側の工種・費目、対象範囲、根拠資料をひも付けます。項目名を統一するだけでなく、元の名称も残します。「床工事」を社内の費目へ変換した後でも、どの受注行から来たかを追えるためです。
一つの受注行が複数の原価行につながる場合は、対応関係そのものを記録します。その際、売上を原価行へどう配分するかという問題と、費用をどの工種に集計するかという問題は分けて考えます。全ての原価行に受注金額をコピーすると、集計したときに売上が重複します。
共通仮設費や現場経費など、特定の受注行に直接結び付かない費用もあります。それらを無理に近い工種へ押し込むと、工種別の採算がゆがみます。社内で定めた集計・配賦の方針を明示し、その方針を途中で変える場合は比較への影響も確認します。会計処理や税務上の扱いは本記事の対象ではなく、会社の管理方針と担当部署の判断に従います。
金額が合っただけでは、対応が正しいとは限らない
転記・組み替えの前後で、受注見積の売上合計が保たれているか、原価資料の金額が予算側へ重複なく反映されたかを、それぞれ照合します。ただし、同じ性質の金額の合計が一致しても、範囲の対応が正しいとは限りません。ある費用の重複と別の費用の抜けが、金額上は相殺されることもあるからです。対象範囲と元資料を先に確認し、最後に金額の整合を確かめる方が、原因を追いやすくなります。
反対に、売上と原価は性質が違うため、受注見積と原価予算の合計が同じである必要はありません。何と何の合計を照合しているのかを、表の見出しで明確にしておく必要があります。
AITechの積算支援AIと、人が確定する境界
AITechの積算支援AIの公式ページでは、受注見積、協力会社見積、社内単価を統合する実行予算書の作成支援や、見積・予算・実績を比較する粗利分析を紹介しています。今回のように複数の資料を予算へまとめる仕事は、その支援領域を検討する具体的な入口になります。
ただし、本記事の対応表が、そのまま提供製品の画面や確定仕様を表すわけではありません。自社の工種体系、費目、例外処理をどこまで扱うかは、実際の資料で確認する必要があります。AIが対応候補を整理できても、契約に含むか、分離発注するか、いくらを原価として承認するかは担当者の判断です。
導入を検討するときは、「予算書を自動で作れるか」という一問だけでなく、対応が一意に決まらない行をどう返すか、根拠へ戻れるか、担当者が修正した対応をどう管理するかを確認すると、実務の適合性を見やすくなります。検証の組み立て方は建設AIのPoC評価計画も参考になります。
設計変更後も、元の対応を壊さず更新する
実行予算は最初に一度作って終わるとは限りません。先ほどのA室で仕上材が変更された場合、材料費だけでなく、施工方法や運搬条件まで変わる可能性があります。受注見積の行と原価の行の対応が残っていれば、どこを見直すべきかを絞り込めます。
変更時は、元の予算を上書きして消すのではなく、変更理由、対象範囲、見直した費目、承認した時点を追えるようにします。増額協議中の売上と、発注済みの原価を混ぜて「利益が確定した」ように見せないことも重要です。予算、発注、実績のそれぞれが何時点の情報かを揃えて初めて、比較が判断に使えるものになります。
AIに期待したいのは、こうした判断を飛ばすことよりも、判断に必要な対応関係を探す負担を減らすことです。最終的に担当者が元資料と理由を説明できる状態を、導入の評価軸に据えます。
よくある質問
まず全社の工種コードを統一しないと始められませんか?
全てを一度に統一する必要があるとは限りません。まず一工種や一つの案件を対象に、元の項目名と管理用の分類を併記し、対応が決まらない例を把握する方法があります。ただし、部門ごとに違う分類を同じ意味として集計しないよう、対象範囲は明確にします。
過去の粗利率から原価予算を自動設定できますか?
過去の比率は検討材料になりますが、今回の工事範囲や発注条件を確認せずに確定値として使うのは適切ではありません。工種構成や施工条件が違えば、同じ比率でも予算の意味が変わります。実際の見積と仮置きの数字を分け、差が大きい理由を確認します。
相談には何を用意すればよいですか?
同じ案件の受注見積、協力会社見積、普段使う実行予算の様式があると、対応のずれを説明しやすくなります。初回から機密資料を一式送る必要はありません。まず、どの組み替えに時間がかかるかを伝え、資料の共有方法や対象範囲を確認してください。
見積から実行予算への組み替えを減らしたい方へ
受注側と原価側で項目が合わない場面を起点に、資料の整理から人が予算を確定するまでの流れを検討できます。