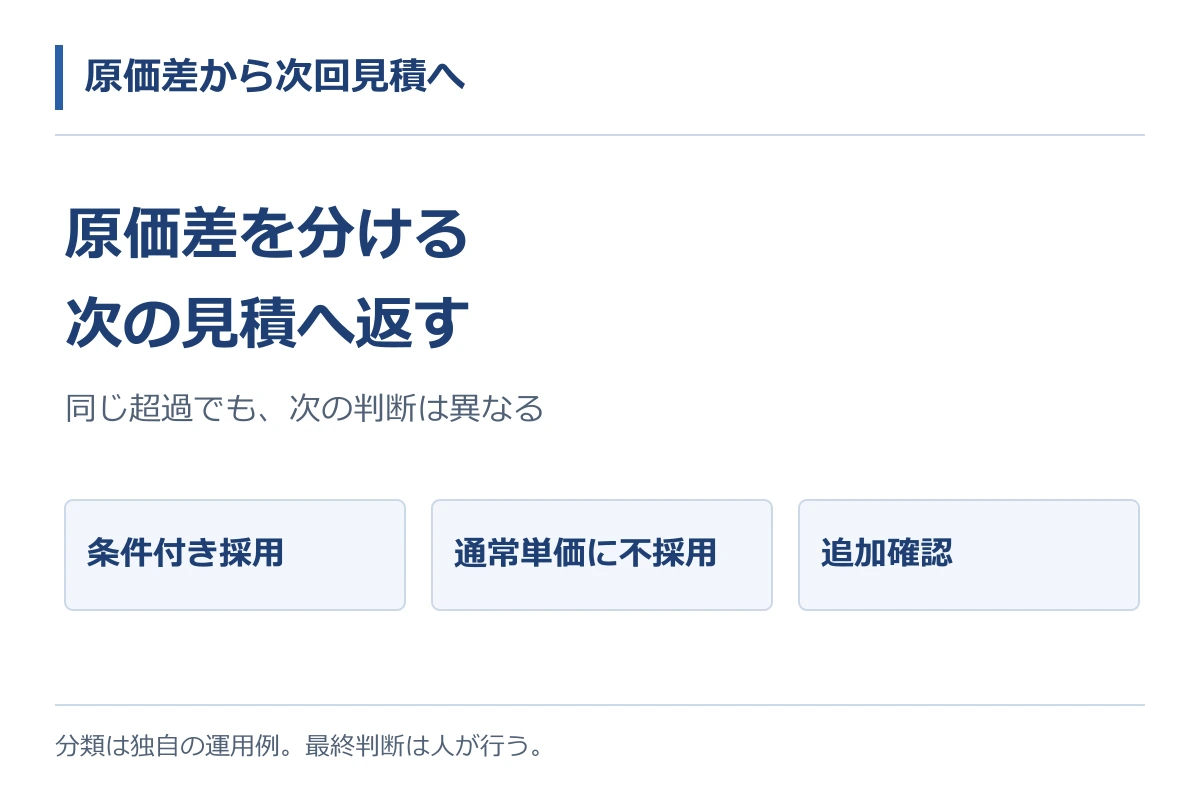
工事が終わり、実行予算より原価が増えた理由も整理できた。それでも、次の見積で同じ見落としを繰り返すことがあります。反省会の記録と、見積担当者が使う内訳・条件書がつながっていないためです。一方、前回の実績金額をそのまま標準単価にすると、その現場だけの手戻りまで次の案件へ持ち込んでしまいます。
完工後の原価分析で残したいのは、差の説明だけでなく、次回へ採用する条件、採用しない費用、確認が済むまで保留する項目です。この記事では、床改修工事の連続した架空例を使い、差異を見積の具体的な修正指示へ変える方法を解説します。金額は説明用で、相場・導入実績・効果の実測値ではありません。
この記事でわかること
- 原価超過率を次の見積へ一律に掛けない理由
- 原因の根拠と、次案件でも発生する条件の分け方
- 採用・不採用・追加確認を見積へ引き継ぐ方法
原価差を説明する仕事と、次の見積を変える仕事
施工中の原価管理では、予算との差を早く把握し、発注、段取り、追加変更の処理に反映します。その業務全体は原価管理の仕事内容で説明しています。本記事の対象は、完工後の記録を次案件へ渡す場面です。「運搬費が増えた」という原因名だけでは、次の見積担当者は、運搬費を増やすのか、搬入条件を質問するのか判断できません。
引継ぎには二つの根拠が必要です。一つは、前の案件で何が起きたかを示す根拠。もう一つは、その条件が次の案件にも当てはまる根拠です。前者には発注条件、請求内訳、作業記録などを使います。後者には次案件の仕様書、搬入計画、現地条件などを使います。前回の説明が正しくても、次回へ同じ金額を移せるとは限りません。
また、原価が増えたことと粗利が減ったことは同じではありません。追加工事の売上が対応して増えた場合もあります。この記事の数値例は原価側の差だけを扱います。粗利まで検討する際には、対応する売上と変更範囲を別にそろえ、原価差だけを利益減少額と呼ばないようにします。
架空例:予算100万円、計上原価118万円をどう読むか
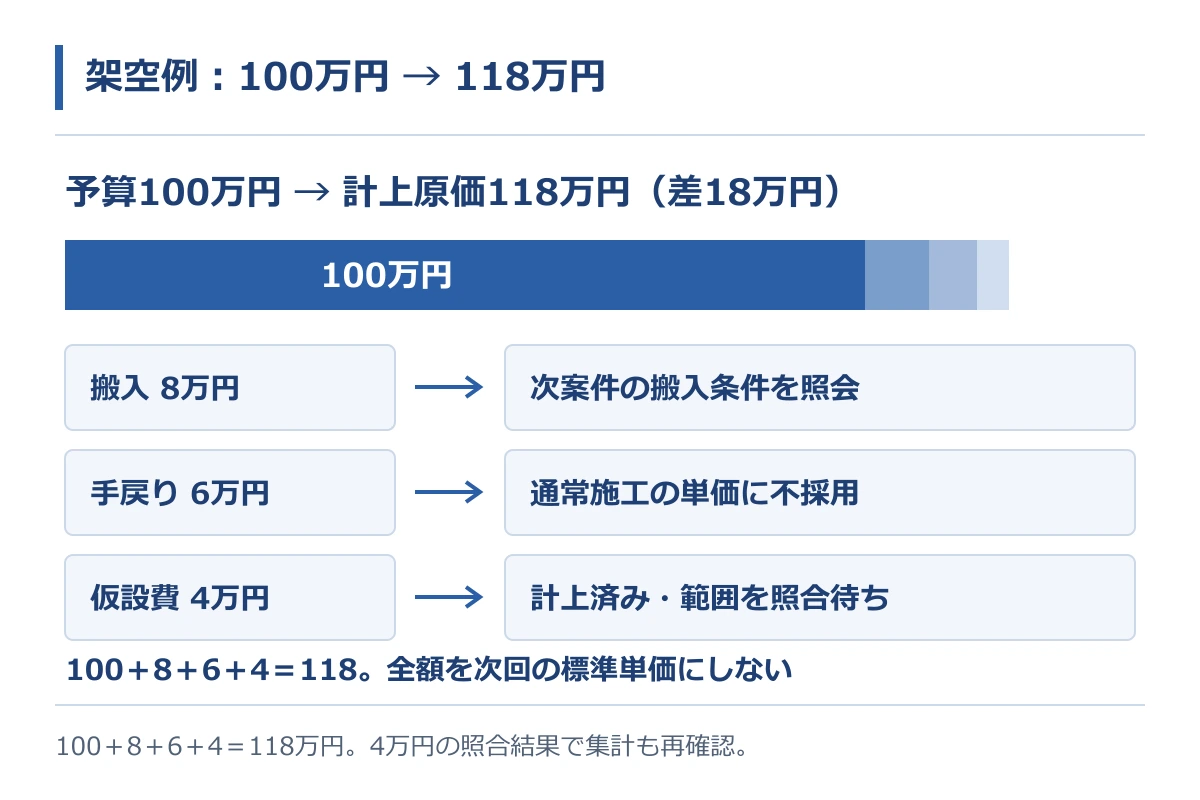
床改修案件Aの対象工種について、当初の実行予算は100万円、完工後の確認日時点の計上原価は118万円だったとします。比較対象の工種・税の扱いはそろえてあり、差は18万円です。ただし、計上済みであることと、内容の照合が済んでいることは別です。次の三つに分けたうち、最後の4万円は確認中とします。
| 原価差の内訳 | 案件Aで確認できたこと | 次案件へ渡す判断 |
|---|---|---|
| 分割搬入の追加費8万円 | 当初想定より搬入回数が増え、発注変更と請求内訳が対応 | 同じ搬入制約なら検討する条件として採用 |
| 誤手配による再施工6万円 | 手配記録と是正記録から今回の手戻りを確認 | 通常施工の単価には不採用。再発防止へ渡す |
| 仮設費として計上された4万円 | 請求名目はあるが、既存内訳との範囲対応が未確認 | 重複・予算漏れ・追加範囲を照会する |
この表は独自の業務整理例です。計算は100+8+6+4=118万円ですが、計算が合うことだけでは分類の正しさは証明できません。4万円を照合した結果、二重計上が判明すれば原価集計自体の修正が必要です。予算に含め忘れた必要作業なら、次回の見積項目を見直す話になります。現時点で「標準原価は118万円へ上がった」と結論づけるのは早計です。
採用するのは8万円という金額より、発生する条件
次の案件Bも床改修ですが、搬入回数はまだ決まっていないとします。Aでは使える搬入口と時間帯が限られ、分割搬入が必要になりました。Bで確認するのは「前回8万円掛かったから加算する」ことではなく、搬入口、使用可能時間、仮置き場所、区画ごとの引渡し条件です。
Aの8万円には、どの回数・車両・作業範囲が含まれていたかを付けて保存します。Bが一括搬入できるなら同じ追加費の根拠にはなりません。Bも分割が必要なら、Bの回数と現在の見積条件で金額を取り直します。ここでの採用とは、分割搬入を見積条件として落とさず確認することです。過去の支払額を将来の価格として保証することではありません。
さらに、協力会社の新しい見積に分割搬入費が既に含まれていれば、別行で同じ費用を足さないようにします。見積の修正先には「搬入条件の照会」「業者見積の含む範囲確認」「必要な場合の別途計上」を残します。過去実績から新案件の条件へ対応させる全体的な考え方は、過去見積を概算へ再利用する際の比較条件も参照してください。
不採用と保留にも、次の担当者が行う作業を残す
誤手配による再施工6万円は、今回の誤りを含まない通常施工の基準単価には足しません。ただし「不採用だから忘れてよい」という意味ではありません。Aで仕様確認から発注への転記が途切れていたなら、Bでは誰がどの資料で発注前に確認するかを決めます。対策に追加の確認作業が必要なら、その工数はBの運用として検討し、過去の再施工費とは分けます。
手戻りが複数案件で繰り返されている場合は、「偶発だからゼロ」と処理するのも不適切です。工程や契約条件を変えられるか、同じリスクが残るかを調べます。リスク費の扱いを検討する場合も、単一案件の6万円を無条件に加えるのではなく、発生条件と社内の見積方針を確認します。
仮設費4万円は、経理・工事・積算のどこへ何を聞くかを決めます。例えば、原価明細の行番号と請求書の該当箇所を示して「当初の仮設一式に含む作業か、追加指示による別作業か」を照会します。金額だけを担当者へ送ると、資料を探すところからやり直しになります。
Bの提出期限までに回答が来ない場合も、未確認の4万円を理由なくゼロにしたり、標準単価へ混ぜたりしません。必要な作業範囲をB側で確認し、見積条件への記載や暫定的な扱いを責任者が決めます。保留項目には回答期限と、回答によってどの内訳を見直すかを残します。
分析結果を「次の見積で使える記録」に変える
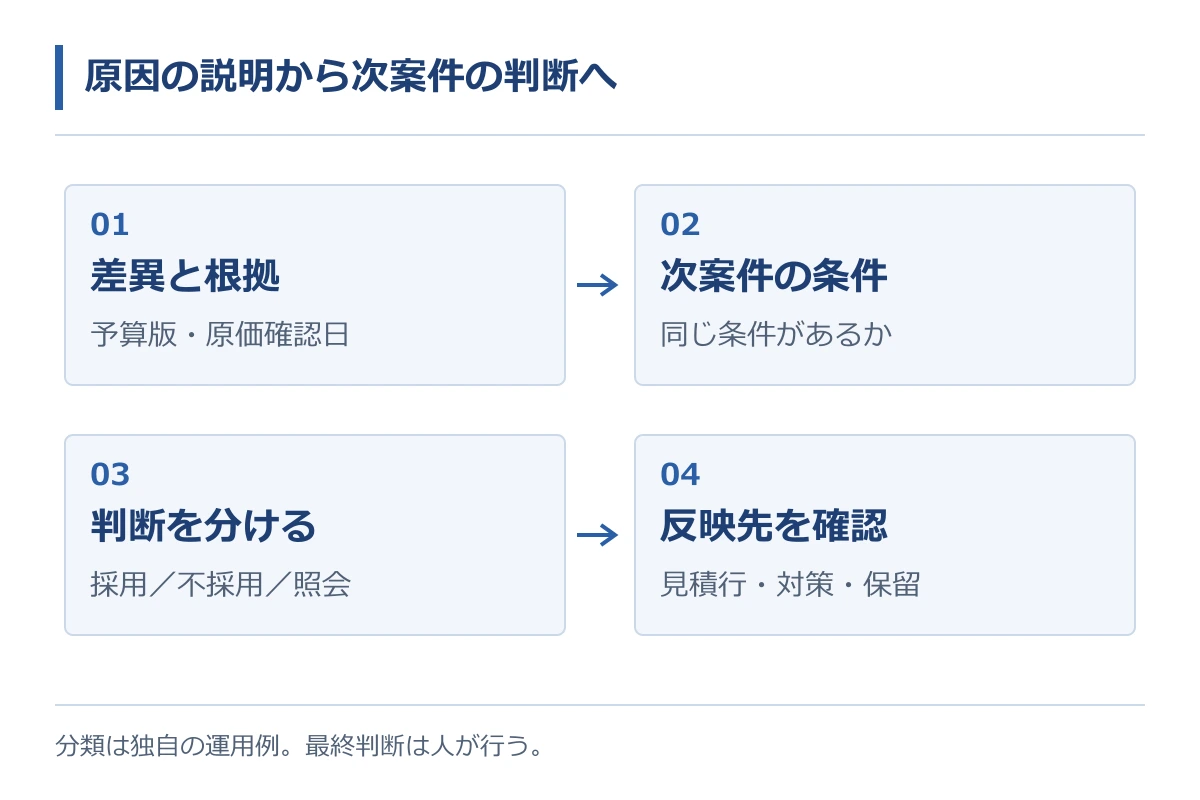
引継ぎ記録の単位は、案件全体の反省文ではなく、一つの差異要因です。元案件・工種・比較した予算の版・原価の確認日を付け、その要因を裏付ける資料の場所、次案件で成立する条件、採用判断、反映する見積行または確認作業を結びます。判断者と更新日も残すと、後から訂正があったときの確認先が分かります。
案件Aの搬入費なら「分割搬入が必要な案件で参照。回数と現行価格は再確認。Bの搬入条件照会へ反映」が成果物です。再施工なら「通常単価へ加算しない。Bの発注前確認へ反映」。未確認の仮設費なら「照会回答待ち。回答後にBの仮設内訳を再確認」となります。三つとも、次の担当者の行動が異なります。
最後に、担当者がBの見積を更新したかまで追います。「資料を共有した」で完了にせず、見積行、条件書、発注前確認のいずれへ反映したか、採用しなかったならその理由を記録します。案件Aの4万円が後で訂正された場合は、参照したBの担当者へ戻して判断を更新します。この往復があれば、古い分析結果が社内の確定ルールとして残ることを防ぎやすくなります。
AIに任せる整理と、人が決める採用判断
AITechの積算支援AIでは、営業見積・実行予算・実績原価を工種別に比較し、粗利差の要因を可視化する領域を案内しています。また、RAGの技術説明では、条件を組み合わせた資料検索と出典付き回答を紹介しています。
この業務では、見積・原価明細・変更記録の対応候補を整理し、根拠資料を探しやすくする支援が検討対象になります。ただし、似た摘要が見つかっただけで原因が確定するわけではありません。「搬入費増」と「工程遅延」の記録が近い日付にあっても、遅延が増額の原因とは限らず、担当者の確認が必要です。
本記事の三分類や引継ぎ記録は独自の運用提案で、標準機能として自動実行されるとの保証ではありません。原価の確定、費用の帰属、次案件への採用、最終的な見積金額は人が確認します。導入検討では、まず一工種の完工案件と次案件を組にして、根拠へ戻れるか、確認待ちを確定扱いしないか、修正先まで渡せるかを確かめると、必要な支援範囲が具体化します。
よくある質問
原価超過率18%を次の見積に掛ければよいですか?
この例では勧められません。18万円には条件付きの搬入費、手戻り、照合待ちが混在します。先に発生条件と次案件への適用を分け、必要な費用を現在の条件で確認します。
完工していれば実績原価は確定していますか?
完工と精算・計上内容の照合は別です。集計の確認日、未処理の請求や訂正の有無を明記します。確定前の数値を参考にする場合は、その状態を引継ぎ先にも伝えます。
一件の実績でも役立ちますか?
見落としていた条件の発見には使えます。一件だけで標準単価や発生頻度を確定せず、次案件の条件確認と追加資料の収集につなげます。
原価分析を次の見積へつなげたい方へ
見積・予算・実績が別々に保管され、差の根拠を追うところで止まっている場合は、対象工種と利用中の資料、次の担当者へ渡したい判断を整理してご相談ください。共有可能な範囲を確認しながら、比較と根拠整理の支援範囲を検討できます。